2025年中国声讯系统市场全面调研及行业投资潜力预测报告
第一章 报告概述
1.1 报告目的与意义
本报告旨在对2025年中国声讯系统市场进行全面调研,分析行业发展现状、技术趋势、竞争格局、政策环境及投资潜力。声讯系统作为信息通信技术的重要组成部分,广泛应用于公共服务、金融、医疗、教育、交通等领域。随着人工智能、5G、物联网等技术的深度融合,声讯系统正迎来新一轮智能化变革。本报告为投资者、企业决策者和政策制定者提供权威、详实的市场参考。
1.2 报告范围与方法
本报告覆盖中国大陆地区声讯系统市场,包括硬件设备、软件平台、系统集成及运营服务。数据来源包括国家统计局、工信部、第三方市场研究机构、企业财报及公开信息。研究方法采用定量与定性分析结合、SWOT分析、波特五力模型及专家访谈等。
第二章 声讯系统定义与分类
2.1 声讯系统定义
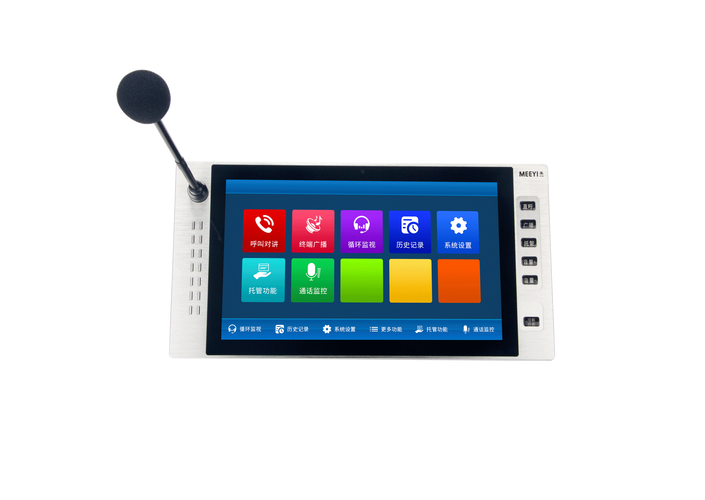
声讯系统是指利用通信网络和计算机技术,实现语音信息的采集、处理、存储、传输和播放的系统。其核心功能包括交互式语音应答(IVR)、语音通知、语音识别、语音合成、录音存储及智能客服等。
2.2 主要分类
- 按应用场景:公共安全声讯系统、金融声讯系统、医疗声讯系统、交通声讯系统、教育声讯系统等。
- 按技术架构:传统程控交换声讯系统、IP声讯系统、云原生声讯系统、AI智能声讯系统。
- 按部署模式:本地部署、云端部署、混合部署。
- 按用户规模:企业级、行业级、市政级、国家级。
第三章 2025年中国声讯系统市场发展环境
3.1 政策环境
- “十四五”规划持续推进数字中国建设,声讯系统作为新型基础设施的关键环节受到政策扶持。
- 工信部《关于加快推动人工智能与实体经济深度融合的指导意见》明确支持智能语音产业发展。
- 各地智慧城市、应急管理体系建设为声讯系统带来增量需求。
3.2 经济环境
- 2025年中国GDP预计保持5%左右增长,数字经济占GDP比重超过50%,声讯系统市场直接受益。
- 企业数字化转型加速,对智能客服、语音通知等需求旺盛。
- 公共安全、医疗卫生等领域财政投入持续增加,刺激声讯系统采购。
3.3 社会环境
- 人口老龄化加剧,医疗、养老声讯服务需求上升。
- 公众对应急广播、预警信息发布系统的要求提高。
- 多语言、无障碍通信成为社会关注点,推动声讯系统个性化发展。
3.4 技术环境
- 5G/6G网络商用部署,为声讯系统提供低时延、高可靠传输通道。
- 人工智能(语音识别、自然语言处理、语音合成)成熟度大幅提升。
- 云计算、边缘计算降低声讯系统部署成本,提升弹性扩展能力。
- 物联网与声讯系统融合,形成智能语音交互终端网络。
第四章 中国声讯系统市场规模与预测
4.1 总体市场规模
根据前瞻产业研究院及相关数据,2024年中国声讯系统市场规模约为420亿元人民币,同比增长14.3%。预计2025年将达到498亿元,同比增长18.6%。2020-2025年复合年增长率(CAGR)约为15.2%。
4.2 细分市场结构
- 硬件设备(服务器、网关、终端):占比约38%,2025年规模约189亿元。
- 软件平台(IVR、语音识别、智能客服等):占比约42%,2025年规模约209亿元。
- 系统集成与运营服务:占比约20%,2025年规模约100亿元。
4.3 区域市场分布
- 华东地区占比最高,约32%(上海、江苏、浙江、山东等)。
- 华北地区约24%(北京、天津、河北等)。
- 华南地区约20%(广东、福建等)。
- 华中、西部、东北合计约24%。
4.4 2026-2030年市场预测
预计2030年市场规模将突破1000亿元,CAGR保持13-16%。驱动力包括AI普及、智慧城市深化、应急体系完善及5G应用扩展。
第五章 中国声讯系统行业竞争格局
5.1 市场集中度
中国声讯系统市场集中度中等偏上。CR5(前五大企业)约占52%市场份额,CR10约占68%。主要企业包括华为、中兴通讯、科大讯飞、东软集团、亿联网络、容联七陌等。
5.2 主要企业分析
- 华为:提供云声讯、智能客服、应急指挥系统,技术优势明显,政企市场占有率高。
- 科大讯飞:语音识别与合成龙头,智能声讯系统覆盖金融、教育、医疗。
- 容联七陌:云客服与声讯PaaS服务商,中小企业市场领先。
- 东软集团:医疗、社保声讯系统集成经验丰富。
- 亿联网络:硬件终端及视频会议声讯集成。
5.3 竞争趋势
- 从单一产品向“硬件+软件+服务”一体化解决方案转型。
- 云原生、AI大模型成为差异化竞争关键。
- 行业垂直化深耕,金融、医疗、应急领域竞争加剧。
- 生态合作与并购整合加速。
第六章 声讯系统技术发展趋势
6.1 AI大模型与声讯系统
- 大语言模型(LLM)提升语音交互自然度,实现上下文理解与多轮对话。
- 语音合成(TTS)达到真人水平,支持情感、方言、多语种。
- 声纹识别用于身份认证,增强安全性。
6.2 5G/6G与声讯系统
- 5G VoNR(Voice over New Radio)提供高清语音,低时延。
- 6G研究启动,未来将实现全息声讯、沉浸式语音交互。
6.3 边缘计算与声讯系统
- 边缘声讯处理减少云端依赖,提升响应速度,适用于应急、工业场景。
6.4 声讯系统安全与隐私
- 端到端加密、声纹防伪、合规性(等保2.0、GDPR)成为标配。
第七章 主要应用领域分析
7.1 公共安全与应急管理
- 应急广播、报警声讯、指挥调度系统需求强劲。
- 国家应急体系“十四五”规划推动声讯系统全覆盖。
7.2 金融行业
- 智能客服、语音验证、交易通知、反欺诈声讯。
- 银行、保险、证券机构持续升级声讯系统。
7.3 医疗健康
- 预约挂号、智能导诊、慢病随访、急救调度。
- 老龄化推动远程声讯监护服务。
7.4 交通与出行
- 车站、机场、地铁声讯播报与调度。
- 车联网语音交互系统。
7.5 教育与公共服务
- 校园广播、考试声讯、政务热线。
- 无障碍声讯服务。
第八章 行业投资潜力与风险分析
8.1 投资潜力
- 高增长性:市场CAGR超15%,AI声讯细分领域超25%。
- 政策红利:数字中国、智慧城市、应急体系带来千亿级投资机会。
- 技术迭代:大模型、5G、边缘计算创造新赛道。
- 需求刚性:公共安全、医疗、金融等领域声讯系统不可或缺。
8.2 投资热点
- AI智能客服与声讯机器人。
- 云声讯PaaS平台。
- 应急声讯与预警系统。
- 医疗声讯与远程监护。
- 声纹识别与安全声讯。
8.3 投资风险
- 技术风险:AI大模型落地不及预期、语音识别准确率瓶颈。
- 市场风险:竞争激烈、价格战、毛利率下降。
- 政策风险:数据安全、隐私法规趋严。
- 宏观风险:经济增速放缓、财政支出收缩。
8.4 投资建议
- 重点关注拥有AI核心技术与行业know-how的企业。
- 布局云声讯、应急声讯、医疗声讯等高壁垒细分赛道。
- 关注并购整合机会,优先投资平台型、生态型企业。
- 建议采用稳健与成长相结合的投资策略,分散风险。
第九章 2025-2030年行业展望
9.1 市场前景
2025年是中国声讯系统市场承前启后的关键年。预计到2030年,市场规模将突破1000亿元,智能声讯占比超70%。AI大模型将重塑声讯交互体验,云原生架构成为主流,行业应用深度与广度显著提升。
9.2 发展战略
- 企业应加强AI研发,构建声讯大模型能力。
- 深化行业解决方案,绑定大客户与政府项目。
- 拓展海外市场,尤其“一带一路”沿线国家。
- 强化数据安全与合规体系。
9.3 结论
中国声讯系统市场正处于高速成长期,技术革命与政策红利叠加,投资潜力巨大。投资者应把握AI声讯、云声讯、应急声讯等核心赛道,同时警惕竞争与合规风险,以实现长期稳健回报。
附录:
- 附录1:2025年中国声讯系统主要企业名录
- 附录2:声讯系统相关标准与政策清单
- 附录3:研究方法与数据来源说明
- 附录4:术语表
免责声明: 本报告仅供参考,不构成投资建议,投资者据此操作风险自担。
如若转载,请注明出处:http://www.qshowinfo.com/product/55.html
更新时间:2026-10-09 22:33:46